Domain steuerberaterin24.de kaufen?
Wir ziehen mit dem Projekt
steuerberaterin24.de um.
Sind Sie am Kauf der Domain
steuerberaterin24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberaterin24.de kaufen?
Ist Holsten Alkoholfrei wirklich ohne Alkohol?
Ist Holsten Alkoholfrei wirklich ohne Alkohol? Diese Frage ist berechtigt, da der Name "Alkoholfrei" suggeriert, dass kein Alkohol enthalten ist. Allerdings können alkoholfreie Biere einen geringen Restalkoholgehalt von bis zu 0,5% haben. Es ist wichtig zu beachten, dass dieser geringe Alkoholgehalt in der Regel durch den Gärungsprozess entsteht und als vernachlässigbar angesehen wird. Dennoch sollten Personen, die komplett auf Alkohol verzichten müssen, dies bei der Auswahl von alkoholfreien Getränken berücksichtigen. Es empfiehlt sich, die genauen Angaben zum Alkoholgehalt auf der Verpackung zu überprüfen, um sicherzustellen, dass das Getränk den eigenen Bedürfnissen entspricht. **
Wo bekommt man in NRW diese Biermarke von Holsten?
Die Biermarke Holsten ist in vielen Supermärkten, Getränkemärkten und auch in einigen Bars und Restaurants in NRW erhältlich. Es lohnt sich, in größeren Supermärkten oder spezialisierten Getränkemärkten nachzufragen, da diese oft eine größere Auswahl an Biersorten haben. Zudem kann man Holsten auch online bestellen und sich nach Hause liefern lassen. **
Ähnliche Suchbegriffe für Holsten
Top-Angebote
Produkte zum Begriff Holsten:
-
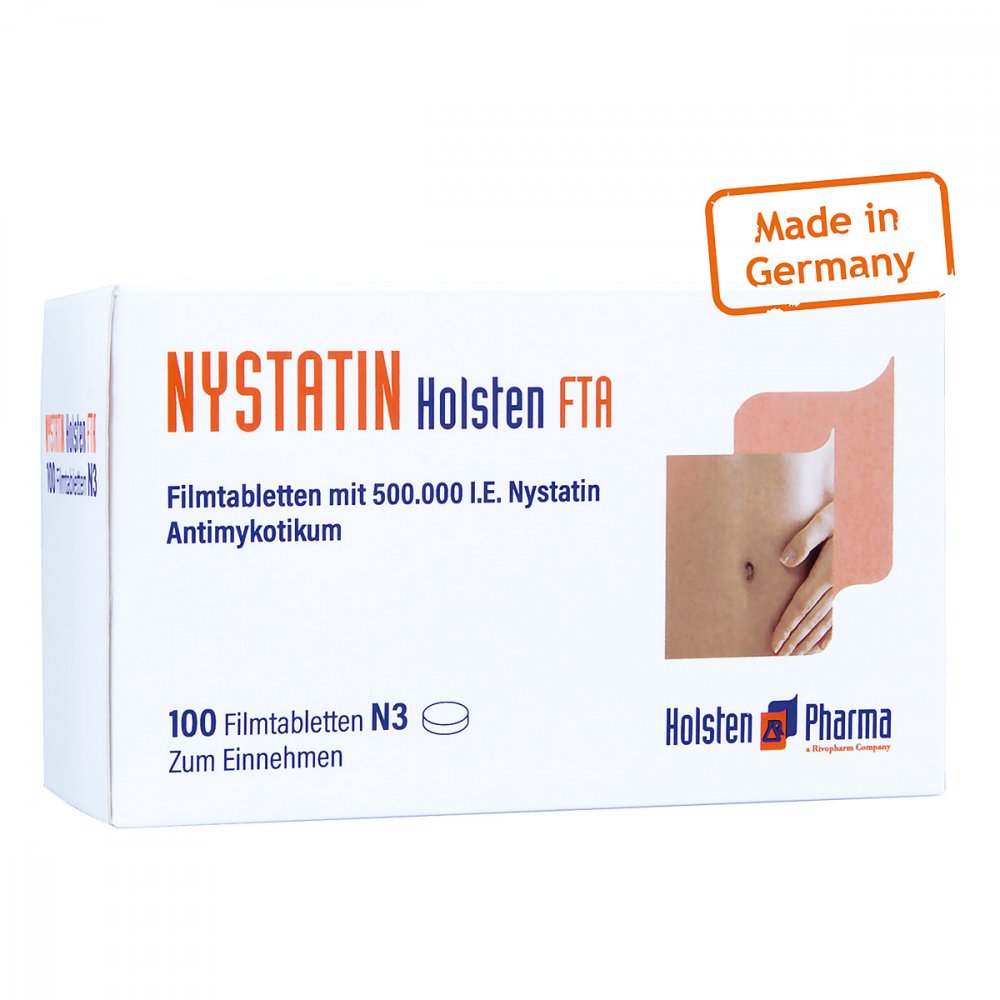
Holsten Pharma GmbH Nystatin Holsten 00032537Anwendungsgebiet von Nystatin HolstenDas Präparat ist ein Mittel zur Behandlung von Pilzinfektionen (Antimykotikum).Es wird angewendet zur topischen intestinalen Behandlung nachgewiesener nystatinempfindlicher Hefepilzinfektionen des Magen-Darm-Traktes, insbesondere als Folge einer Therapie mit Antibiotika, Zytostatika oder Kortikoiden.Wirkstoffe / Inhaltsstoffe / Zutaten500000 IE NystatinCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cochenillerot A Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Povidon K25 Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegenüber Nystatin bzw. einem verwandten Wirkstoff (Amphotericin B, Natamycin), oder einem der sonstigen Bestandteile des Arzneimittels sindzur Behandlung von systemischen (die inneren Organe betreffenden) Pilzinfektionen.DosierungWenden Sie das Arzneimittel immer genau nach der Anweisung an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Erwachsene und Kinder ab dem 6. Lebensjahr: 3mal täglich 1 Filmtablette einnehmen. Dauer der AnwendungDie Dauer der Anwendung beträgt 2 Wochen, bzw. so lange wie die Behandlung mit Medikamenten, die das Hefewachstum fördern, anhält.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben, als Sie solltenZur Überdosierung bei oraler Anwendung von Nystatin sind nur sehr wenige Informationen verfügbar. Da die Aufnahme aus dem Magen-Darm-Trakt in den Körper nach oraler Verabreichung auch bei hohen Dosen vernachlässigbar ist, sind Nebenwirkungen von Nystatin auf den Organismus auch bei Überdosierung nicht zu erwar14,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
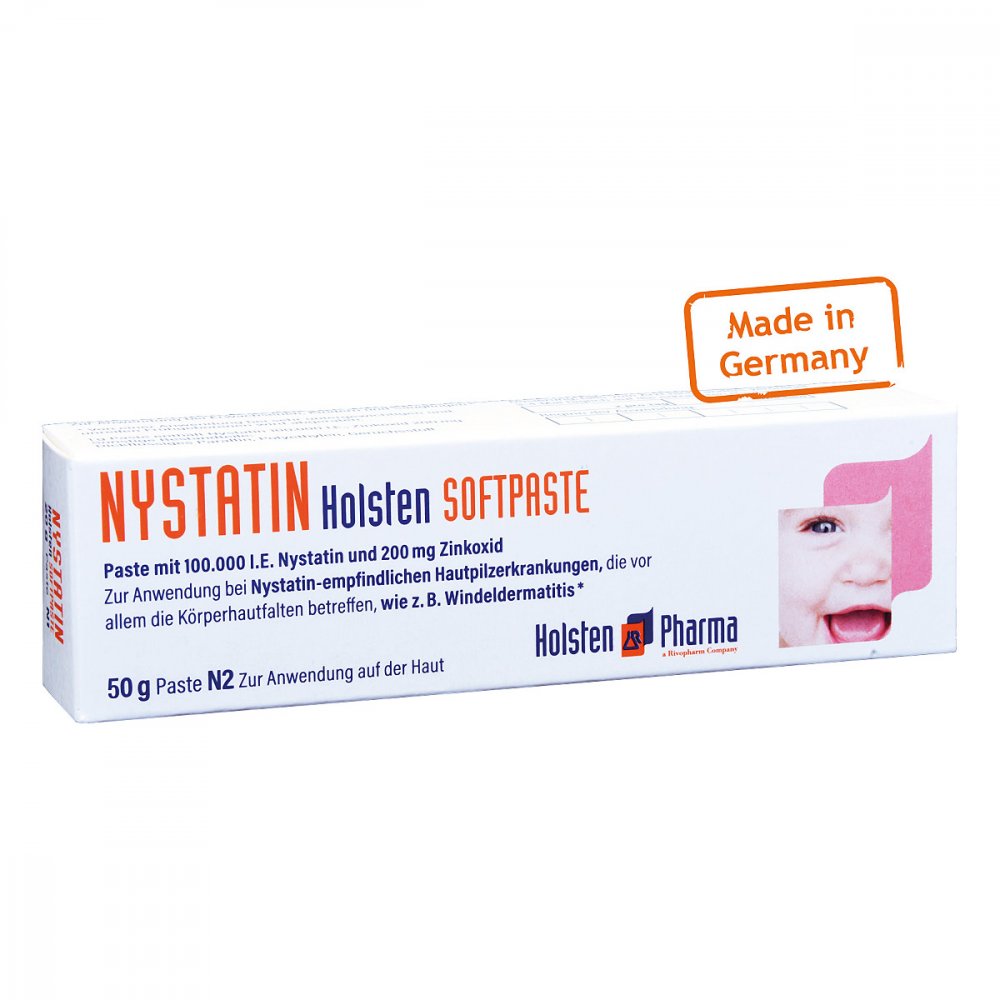
Holsten Pharma GmbH Nystatin Holsten Softpaste 01694909Anwendungsgebiet von Nystatin Holsten SoftpasteNystatin Holsten Softpaste wir angewendet bei: Pilzinfektionen, vor allem mit Hefepilzen, die mit Entzündungen einhergehen, wie: Pilzinfektionen der HautPilzinfektionen der SchleimhäutePilzinfektionen in den Körperfalten, z.B. Wundsein unter den Brüsten, am Gesäß, zwischen den OberschenkelnPilzinfektionen zwischen den Zehen oder FingernWundsein durch mechanische Reize (Hautwolf), wie ReibungEntzündungen im Genital- und Analbereich, wie Windeldermatitis (Hautentzündung unter einer Windel) Wirkungsweise von Nystatin Holsten SoftpasteWie wirken die Inhaltsstoffe von Nystatin Holsten Softpaste: Nystatin: Der Wirkstoff schädigt die äußere Hülle, die sog. Zellmembran von Pilzen. Diese Hülle verliert somit einen Teil ihrer Funktionen, Zellbestandteile treten aus und die Zelle kann sich auflösen. Je nach Wirkstoffkonzentration werden die Pilze dadurch in ihrem Wachstum und ihrer Vermehrung gehemmt oder direkt abgetötet. Zinkoxid: Zinkoxid wirkt auf der Haut gegen Krankheitserreger und Entzündungen und fördert die Wundheilung. Außerdem wird die Feuchtigkeit auf der Haut gebunden (z.B. bei nässenden, feuchten Hautarealen in den Körperfalten), wodurch ein weiteres Aufweichen und dadurch mögliches Eindringen von Erregern vermindert wird. Wirkstoffe / Inhaltsstoffe / ZutatenNystatin Holsten Softpaste enthält: Aktiver Wirkstoff: Nystatin (100000 Internationale Einheiten pro 1 g Paste) Zinkoxid (200 mg pro 1 g Paste) Sonstige Bestandteile: Polyethylen Paraffin, dickflüssiges Geruchskorrigens GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Nystatin Holsten Softpaste: Alle Altersgruppen Einzel-/Gesamtdosis: eine ausreichende Menge / 3-4-mal täglich<br9,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Holsten:
-
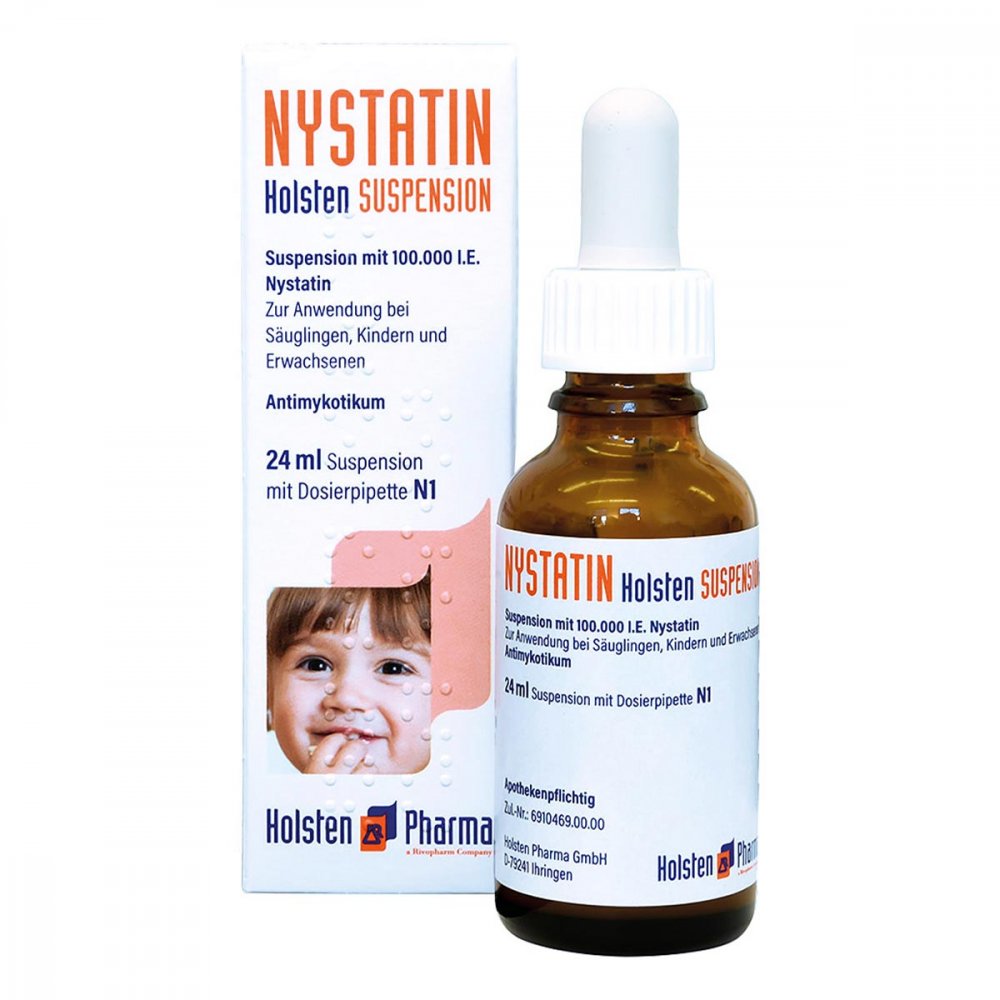
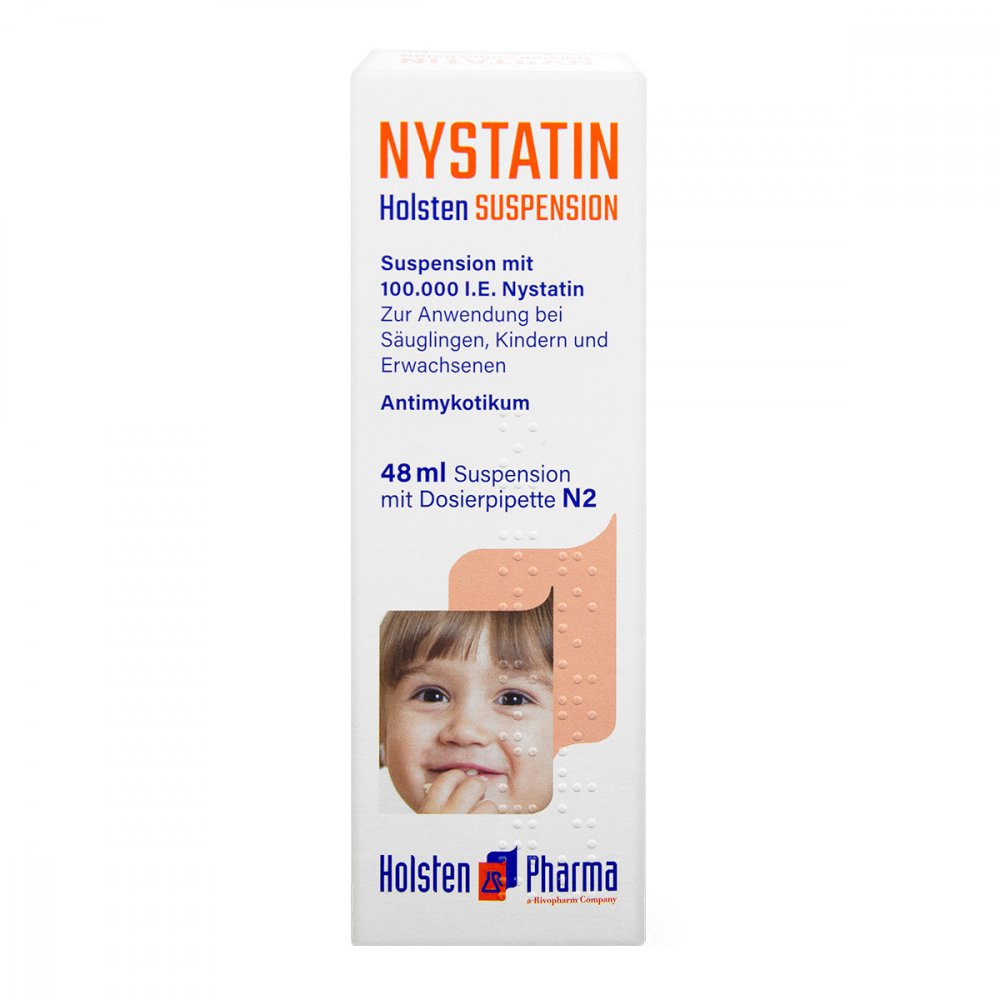
Holsten Pharma GmbH Nystatin Holsten 00709460Anwendungsgebiet von Nystatin HolstenNystatin Holsten Suspension mit 100 000 I.E. Nystatin zur Anwendung in der Mundhöhle und zum Einnehmen.Mit der NYSTATIN Holsten SUSPENSION wird gleichzeitig auch die Speiseröhre und der Magen-Darm-Trakt mitbehandelt, da die Suspension von der Mundhöhle bis zum Darm wirkt.Zur topischen Behandlung von durch Hefepilze (vor allem Candida albicans und andere Candida-Arten) hervorgerufenen Infektionen der Mundhöhle (Mundsoor), des Oesophagus (Speiseröhre) und des Magen-Darm-Traktes (Darmsoor). Wirkungsweise von Nystatin HolstenWie entsteht Mundsoor? Ein Pilz breitet sich dort aus, wo er Platz hat. In der Mundschleimhaut von Erwachsenen oder älteren Kindern gibt es den in der Regel nicht: Hier siedeln bereits viele andere gesunde Keime – gesund deshalb, weil sie nützlich und wichtig sind. Für einen Pilz ist da in aller Regel zum Glück kein Platz mehr. Die Mundschleimhaut von Säuglingen hingegen ist vor allem in den ersten Lebensmonaten noch recht dünn besiedelt. In Kombination mit ihrem noch nicht sehr schlagkräftigen Immunsystem macht sie das besonders anfällig für Pilzerkrankungen (Mykosen), meist geht es um den Hefepilz Candida albicans. Gelangt ein solcher Pilz zum Beispiel über Hände, Flaschensauger, Schnuller oder Spielsachen in die Mundschleimhaut, kann es gut sein, dass er sich hier ausbreitet. Es kann eine Pilzinfektion im Mund (Mundsoor) entstehen. Bei älteren Kindern geschieht das seltener. Wenn sie Mundsoor bekommen, dann hat das besondere Gründe: Das kann an einem geschwächten Immunsystem liegen, zu dem es etwa durch die längere Einnahme von Cortison kommen kann. Auch Antibiotika können zu Mundsoor führen, weil sie die gesunden Keime auf der Mundschleimhaut angreifen. Woran kann man Mundsoor erkennen? •Weißliche Beläge auf einer geröteten Mundschleimhaut •Häufig auf der Innenseite der Wangen und Lippen, auf dem Gaumen oder unter der Zunge •Bren5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
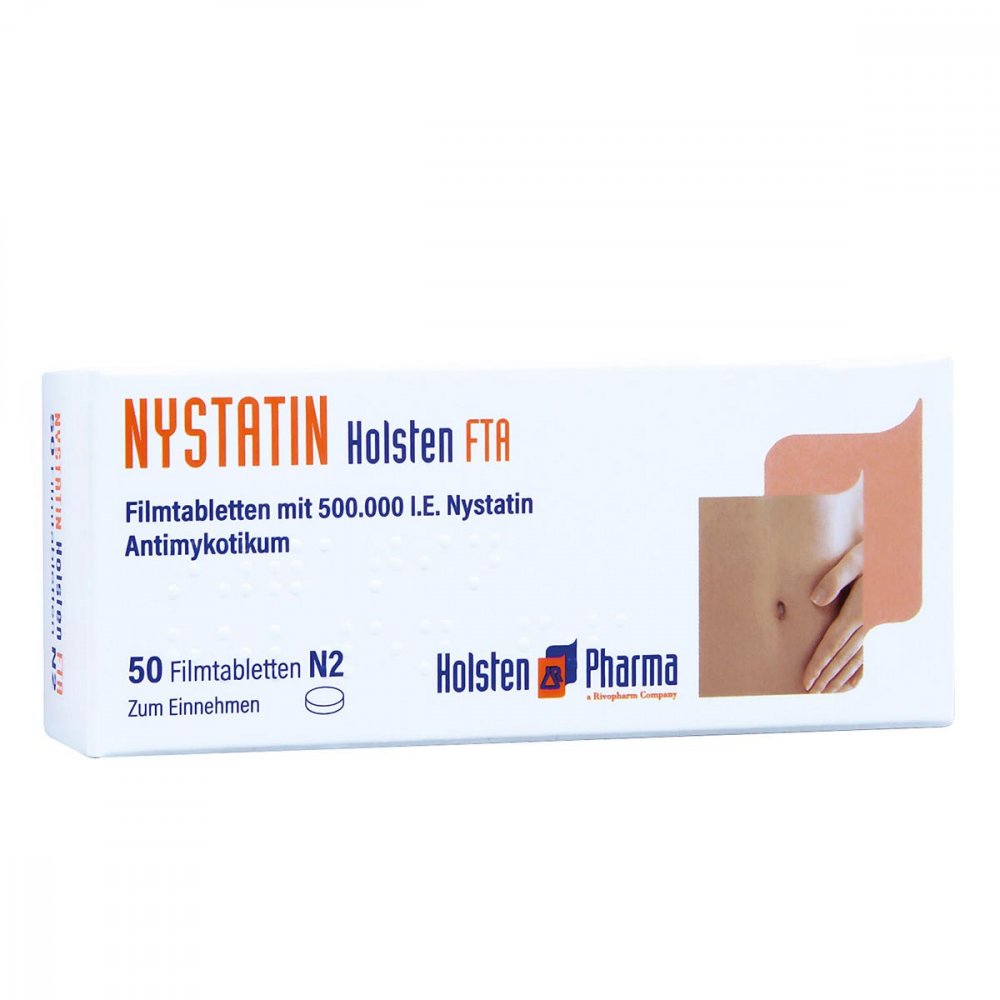
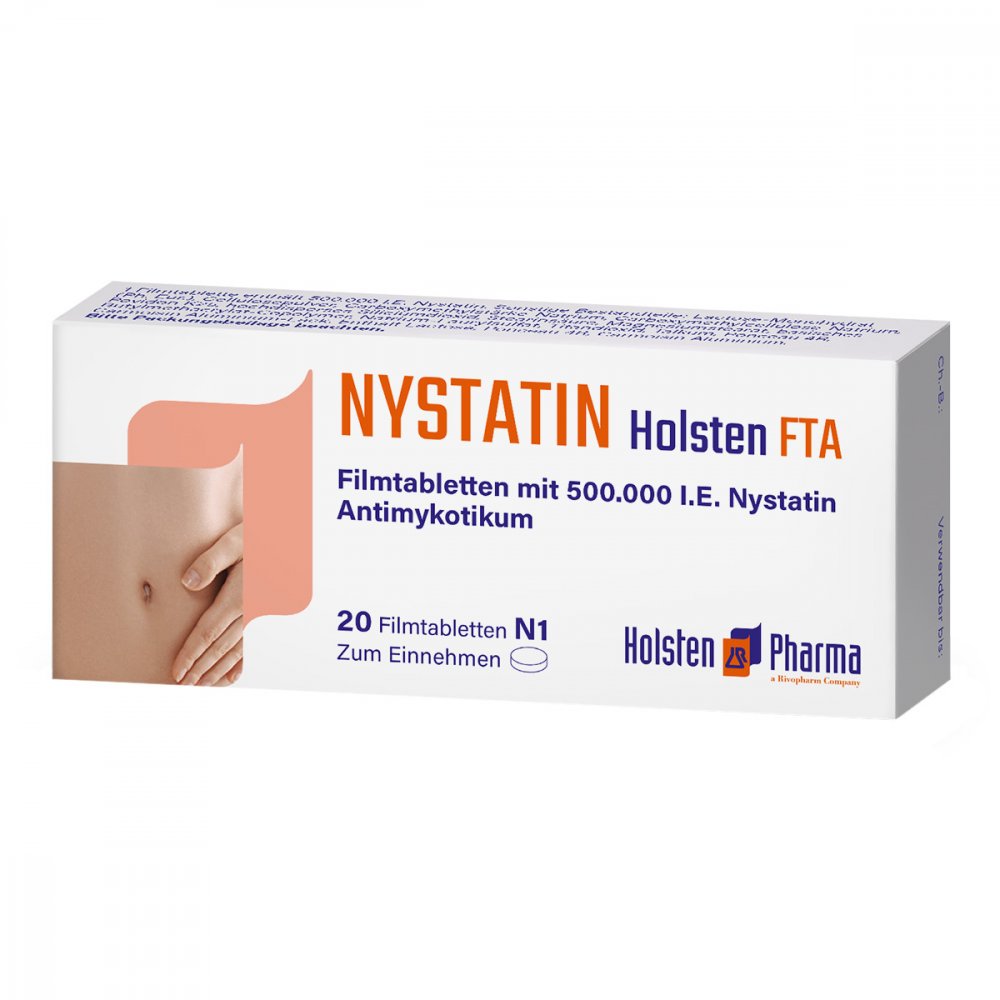
Holsten Pharma GmbH Nystatin Holsten 00032566Anwendungsgebiet von Nystatin HolstenDas Präparat ist ein Arzneimittel zur Behandlung von Pilzinfektionen (Antimykotikum).Es wird eingenommen zur Behandlung von Hefepilzinfektionen des Magen-Darm-Traktes, wenn diese Hefepilze empfindlich auf den Wirkstoff Nystatin reagieren; Hefepilzinfektionen treten insbesondere als Folge einer Therapie mit Antibiotika, Zytostatika (Medikamente, die das Zellwachstum und/oder die Zellteilung verzögern oder verhindern) oder Kortikoiden (Hormone, die in der Nebennierenrinde gebildet werden) auf.Wirkstoffe / Inhaltsstoffe / Zutaten500000 IE NystatinAzorubin, Aluminiumsalz Hilfstoff (+)Carboxymethylstärke, Natriumsalz Hilfstoff (+)Carmellose, Natriumsalz Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cochenillerot A Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Povidon K25 Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Stearinsäure Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)23 mg Gesamt Natrium Ion Hilfstoff (+)Gesamt Natrium Ion Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Nystatin, einen verwandten Wirkstoff (Amphotericin B, Natamycin) oder einen sonstigen Bestandteile dieses Arzneimittels sind.DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Erwachsene und Kinder ab dem 6. Lebensjahr: 3mal täglich 1 Filmtablette. Dauer der AnwendungDie Dauer der Anwendung beträgt 2 Wochen, bzw. so lange wie die Behandlung mit Medikamenten, die das Hefewachstum fördern, anhält.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben, als Sie so18,08 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Holsten Pharma GmbH Nystatin Holsten 00032537Anwendungsgebiet von Nystatin HolstenDas Präparat ist ein Mittel zur Behandlung von Pilzinfektionen (Antimykotikum).Es wird angewendet zur topischen intestinalen Behandlung nachgewiesener nystatinempfindlicher Hefepilzinfektionen des Magen-Darm-Traktes, insbesondere als Folge einer Therapie mit Antibiotika, Zytostatika oder Kortikoiden.Wirkstoffe / Inhaltsstoffe / Zutaten500000 IE NystatinCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cochenillerot A Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Povidon K25 Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegenüber Nystatin bzw. einem verwandten Wirkstoff (Amphotericin B, Natamycin), oder einem der sonstigen Bestandteile des Arzneimittels sindzur Behandlung von systemischen (die inneren Organe betreffenden) Pilzinfektionen.DosierungWenden Sie das Arzneimittel immer genau nach der Anweisung an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Erwachsene und Kinder ab dem 6. Lebensjahr: 3mal täglich 1 Filmtablette einnehmen. Dauer der AnwendungDie Dauer der Anwendung beträgt 2 Wochen, bzw. so lange wie die Behandlung mit Medikamenten, die das Hefewachstum fördern, anhält.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben, als Sie solltenZur Überdosierung bei oraler Anwendung von Nystatin sind nur sehr wenige Informationen verfügbar. Da die Aufnahme aus dem Magen-Darm-Trakt in den Körper nach oraler Verabreichung auch bei hohen Dosen vernachlässigbar ist, sind Nebenwirkungen von Nystatin auf den Organismus auch bei Überdosierung nicht zu erwar14,37 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Holsten Pharma GmbH Nystatin Holsten Softpaste 01694909Anwendungsgebiet von Nystatin Holsten SoftpasteNystatin Holsten Softpaste wir angewendet bei: Pilzinfektionen, vor allem mit Hefepilzen, die mit Entzündungen einhergehen, wie: Pilzinfektionen der HautPilzinfektionen der SchleimhäutePilzinfektionen in den Körperfalten, z.B. Wundsein unter den Brüsten, am Gesäß, zwischen den OberschenkelnPilzinfektionen zwischen den Zehen oder FingernWundsein durch mechanische Reize (Hautwolf), wie ReibungEntzündungen im Genital- und Analbereich, wie Windeldermatitis (Hautentzündung unter einer Windel) Wirkungsweise von Nystatin Holsten SoftpasteWie wirken die Inhaltsstoffe von Nystatin Holsten Softpaste: Nystatin: Der Wirkstoff schädigt die äußere Hülle, die sog. Zellmembran von Pilzen. Diese Hülle verliert somit einen Teil ihrer Funktionen, Zellbestandteile treten aus und die Zelle kann sich auflösen. Je nach Wirkstoffkonzentration werden die Pilze dadurch in ihrem Wachstum und ihrer Vermehrung gehemmt oder direkt abgetötet. Zinkoxid: Zinkoxid wirkt auf der Haut gegen Krankheitserreger und Entzündungen und fördert die Wundheilung. Außerdem wird die Feuchtigkeit auf der Haut gebunden (z.B. bei nässenden, feuchten Hautarealen in den Körperfalten), wodurch ein weiteres Aufweichen und dadurch mögliches Eindringen von Erregern vermindert wird. Wirkstoffe / Inhaltsstoffe / ZutatenNystatin Holsten Softpaste enthält: Aktiver Wirkstoff: Nystatin (100000 Internationale Einheiten pro 1 g Paste) Zinkoxid (200 mg pro 1 g Paste) Sonstige Bestandteile: Polyethylen Paraffin, dickflüssiges Geruchskorrigens GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Nystatin Holsten Softpaste: Alle Altersgruppen Einzel-/Gesamtdosis: eine ausreichende Menge / 3-4-mal täglich<br9,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Holsten Alkoholfrei wirklich ohne Alkohol?
Ist Holsten Alkoholfrei wirklich ohne Alkohol? Diese Frage ist berechtigt, da der Name "Alkoholfrei" suggeriert, dass kein Alkohol enthalten ist. Allerdings können alkoholfreie Biere einen geringen Restalkoholgehalt von bis zu 0,5% haben. Es ist wichtig zu beachten, dass dieser geringe Alkoholgehalt in der Regel durch den Gärungsprozess entsteht und als vernachlässigbar angesehen wird. Dennoch sollten Personen, die komplett auf Alkohol verzichten müssen, dies bei der Auswahl von alkoholfreien Getränken berücksichtigen. Es empfiehlt sich, die genauen Angaben zum Alkoholgehalt auf der Verpackung zu überprüfen, um sicherzustellen, dass das Getränk den eigenen Bedürfnissen entspricht. **
-
Wo bekommt man in NRW diese Biermarke von Holsten?
Die Biermarke Holsten ist in vielen Supermärkten, Getränkemärkten und auch in einigen Bars und Restaurants in NRW erhältlich. Es lohnt sich, in größeren Supermärkten oder spezialisierten Getränkemärkten nachzufragen, da diese oft eine größere Auswahl an Biersorten haben. Zudem kann man Holsten auch online bestellen und sich nach Hause liefern lassen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Holsten
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holsten Pharma GmbH Nystatin Holsten 00710204Anwendungsgebiet von Nystatin HolstenNystatin Holsten Suspension mit 100 000 I.E. Nystatin zur Anwendung in der Mundhöhle und zum Einnehmen.Mit der NYSTATIN Holsten SUSPENSION wird gleichzeitig auch die Speiseröhre und der Magen-Darm-Trakt mitbehandelt, da die Suspension von der Mundhöhle bis zum Darm wirkt.Zur topischen Behandlung von durch Hefepilze (vor allem Candida albicans und andere Candida-Arten) hervorgerufenen Infektionen der Mundhöhle (Mundsoor), des Oesophagus (Speiseröhre) und des Magen-Darm-Traktes (Darmsoor). Wirkungsweise von Nystatin HolstenWie entsteht Mundsoor? Ein Pilz breitet sich dort aus, wo er Platz hat. In der Mundschleimhaut von Erwachsenen oder älteren Kindern gibt es den in der Regel nicht: Hier siedeln bereits viele andere gesunde Keime – gesund deshalb, weil sie nützlich und wichtig sind. Für einen Pilz ist da in aller Regel zum Glück kein Platz mehr. Die Mundschleimhaut von Säuglingen hingegen ist vor allem in den ersten Lebensmonaten noch recht dünn besiedelt. In Kombination mit ihrem noch nicht sehr schlagkräftigen Immunsystem macht sie das besonders anfällig für Pilzerkrankungen (Mykosen), meist geht es um den Hefepilz Candida albicans. Gelangt ein solcher Pilz zum Beispiel über Hände, Flaschensauger, Schnuller oder Spielsachen in die Mundschleimhaut, kann es gut sein, dass er sich hier ausbreitet. Es kann eine Pilzinfektion im Mund (Mundsoor) entstehen. Bei älteren Kindern geschieht das seltener. Wenn sie Mundsoor bekommen, dann hat das besondere Gründe: Das kann an einem geschwächten Immunsystem liegen, zu dem es etwa durch die längere Einnahme von Cortison kommen kann. Auch Antibiotika können zu Mundsoor führen, weil sie die gesunden Keime auf der Mundschleimhaut angreifen. Woran kann man Mundsoor erkennen? •Weißliche Beläge auf einer geröteten Mundschleimhaut •Häufig auf der Innenseite der Wangen und Lippen, auf dem Gaumen oder unter der Zunge •Bren9,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Holsten Pharma GmbH Nystatin Holsten 00032572Anwendungsgebiet von Nystatin HolstenDas Präparat ist ein Mittel zur Behandlung von Pilzinfektionen (Antimykotikum).Es wird angewendet zur topischen intestinalen Behandlung nachgewiesener nystatinempfindlicher Hefepilzinfektionen des Magen-Darm-Traktes, insbesondere als Folge einer Therapie mit Antibiotika, Zytostatika oder Kortikoiden.Wirkstoffe / Inhaltsstoffe / Zutaten500000 IE NystatinCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cochenillerot A Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Povidon K25 Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegenüber Nystatin bzw. einem verwandten Wirkstoff (Amphotericin B, Natamycin), oder einem der sonstigen Bestandteile des Arzneimittels sindzur Behandlung von systemischen (die inneren Organe betreffenden) Pilzinfektionen.DosierungWenden Sie das Arzneimittel immer genau nach der Anweisung an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis für Erwachsene und Kinder ab dem 6. Lebensjahr: 3mal täglich 1 Filmtablette einnehmen. Dauer der AnwendungDie Dauer der Anwendung beträgt 2 Wochen, bzw. so lange wie die Behandlung mit Medikamenten, die das Hefewachstum fördern, anhält.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge eingenommen haben, als Sie solltenZur Überdosierung bei oraler Anwendung von Nystatin sind nur sehr wenige Informationen verfügbar. Da die Aufnahme aus dem Magen-Darm-Trakt in den Körper nach oraler Verabreichung auch bei hohen Dosen vernachlässigbar ist, sind Nebenwirkungen von Nystatin auf den Organismus auch bei Überdosierung nicht zu erwar36,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.