Domain steuerberaterin24.de kaufen?
Wir ziehen mit dem Projekt
steuerberaterin24.de um.
Sind Sie am Kauf der Domain
steuerberaterin24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberaterin24.de kaufen?
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Ähnliche Suchbegriffe für Blauburgunder
Top-Angebote
Produkte zum Begriff Blauburgunder:
-
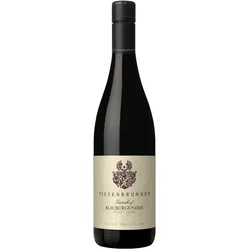
Tiefenbrunner Turmhof Blauburgunder 2023Der Südtiroler Blauburgunder doc "Turmhof" ist ein vollmundiger und kräftiger Blauburgunder, vollmundig, saftig und offen, mit einer guten Säure und einer feinen Festigkeit. Jetzt für 19,65 € pro Flasche.22,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blauburgunder Magnum Ottin 2024Dalla sua cantina, posta nella frazione Porossan Neyves, Elio Ottin domina Aosta e la sua valle. Qui non si occupa solo della vigna, ma coltiva anche frutta e alleva una ventina di capi di mucche. Dalle sue azioni e dalle sue parole è semplice capire quanto importante sia per lui il legame sentimentale che lo unisce a questa terra e a queste colline. Nei 4 ettari di vigneti, posti tra Aosta, Saint Cristophe e Quart, i filari rispecchiano lo stile, l’ordine e le idee di Elio. Che sono tutte volte al rispetto dell’ambiente, che è messo in primo piano, tanto che attualmente l’azienda agricola è interamente alimentata con energia da fonti rinnovabili. Il Pinot Nero di Ottin nasce da uve che chiaramente non sono autoctone della Val d’Aosta. Ma ugualmente nasce dalla passione e dall’amore della famiglia Ottin per la propria terra: qui il Pinot Noir ha trovato un angolo di terreno in cui sviluppale sue caratteristiche particolari e uniche. Il vigneto ha un suolo sabbioso ed è a 700 metri sul livello del mare. La vendemmia è manuale e si svolge generalmente a fine settembre, le uve vengono quindi spostate in tini di legno da 30hl e in botti da 20 hl, dove per 10 mesi viene vinificato e affina, a cui seguono altri 4 mesi in bottiglia. Ottin Pinot Nero è di un bellissimo rosso granato, intenso e profondo. I sentori che sprigiona dal calice sono fini e delicati, di frutti rossi con richiami di cuoio e spezie a rendere il bouquet olfattivo intrigante e importante. I vini di Elio sono lo specchio della sua filosofia, così come questo Pinot Nero: equilibrato e fruttato al naso, è lungo e armonico in bocca, con una chiusura pulita e una buonissima acidità. Persistenza e piacevolezza sono i tratti indispensabili che Elio cerca di raggiungere con i suoi vini, riuscendoci praticamente sempre. Solo in questo modo è possibile assaggiare dei vini che sono sicuramente tra i migliori della regione, per qualità e fedeltà del terroir della Valle d’Aosta.71,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Blauburgunder 'Carillo' Frecciarossa 2024Il Pinot Nero “Carillo” di Frecciarossa si annuncia sin da subito come un vino rosso che parla della terra da cui proviene. Il varietale utilizzato infatti trova nella zona dell’Oltrepò Pavese uno dei suoi terroir d’elezione, e nel “Carillo” si esprime con le note più vivaci, che rendono piacevole il naso e croccante la beva. Un’etichetta in cui la trama tannica risulta perfettamente integrata nella struttura finale, dimostrando la capacità della cantina – realtà storica del territorio – nel trattare un’uva non sempre facile da lavorare. Questo “Carillo” Frecciarossa è un Pinot Nero in purezza che nasce da viti che hanno poco meno di vent’anni, situate in parcelle poste a un’altezza sul livello del mare compresa fra i 120 e i 200 metri, esposte verso nord-est e sud-ovest. Siamo all’interno di un terroir argilloso e calcareo, caratterizzato dalla presenza di ferro. Tra i filari le piante vengono trattate con pratiche biologiche. Il mosto che si ottiene dalla pressatura degli acini fermenta in contenitori d’acciaio a una temperatura controllata, con una macerazione della durata di 8 giorni. La malolattica si svolge successivamente, in botti di rovere dalla capacità di 25 ettolitri. L’affinamento finale ha una durata di 9 mesi, e si effettua in vasche d’acciaio inossidabile. Il “Carillo” Pinot Nero Frecciarossa si palesa all’occhio con un colore tipicamente rubino, dotato di una bella luce che evidenzia anche riflessi più purpurei. Al naso si avvertono rimandi di piccoli frutti di bosco, arricchiti da tocchi floreali. In bocca si rivela delicato, con un ingresso al palato sottile e snello che evidenzia un sorso fresco in cui la trama tannica risulta lavorata con grande bravura. Una bottiglia territoriale, che ci racconta il vitigno simbolo dell’Oltrepò Pavese con autenticità.13,90 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechenden Steuern zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Blauburgunder:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiefenbrunner Turmhof Blauburgunder 2023Der Südtiroler Blauburgunder doc "Turmhof" ist ein vollmundiger und kräftiger Blauburgunder, vollmundig, saftig und offen, mit einer guten Säure und einer feinen Festigkeit. Jetzt für 19,65 € pro Flasche.22,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Blauburgunder Magnum Ottin 2024Dalla sua cantina, posta nella frazione Porossan Neyves, Elio Ottin domina Aosta e la sua valle. Qui non si occupa solo della vigna, ma coltiva anche frutta e alleva una ventina di capi di mucche. Dalle sue azioni e dalle sue parole è semplice capire quanto importante sia per lui il legame sentimentale che lo unisce a questa terra e a queste colline. Nei 4 ettari di vigneti, posti tra Aosta, Saint Cristophe e Quart, i filari rispecchiano lo stile, l’ordine e le idee di Elio. Che sono tutte volte al rispetto dell’ambiente, che è messo in primo piano, tanto che attualmente l’azienda agricola è interamente alimentata con energia da fonti rinnovabili. Il Pinot Nero di Ottin nasce da uve che chiaramente non sono autoctone della Val d’Aosta. Ma ugualmente nasce dalla passione e dall’amore della famiglia Ottin per la propria terra: qui il Pinot Noir ha trovato un angolo di terreno in cui sviluppale sue caratteristiche particolari e uniche. Il vigneto ha un suolo sabbioso ed è a 700 metri sul livello del mare. La vendemmia è manuale e si svolge generalmente a fine settembre, le uve vengono quindi spostate in tini di legno da 30hl e in botti da 20 hl, dove per 10 mesi viene vinificato e affina, a cui seguono altri 4 mesi in bottiglia. Ottin Pinot Nero è di un bellissimo rosso granato, intenso e profondo. I sentori che sprigiona dal calice sono fini e delicati, di frutti rossi con richiami di cuoio e spezie a rendere il bouquet olfattivo intrigante e importante. I vini di Elio sono lo specchio della sua filosofia, così come questo Pinot Nero: equilibrato e fruttato al naso, è lungo e armonico in bocca, con una chiusura pulita e una buonissima acidità. Persistenza e piacevolezza sono i tratti indispensabili che Elio cerca di raggiungere con i suoi vini, riuscendoci praticamente sempre. Solo in questo modo è possibile assaggiare dei vini che sono sicuramente tra i migliori della regione, per qualità e fedeltà del terroir della Valle d’Aosta.71,70 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Ähnliche Suchbegriffe für Blauburgunder
-
Blauburgunder 'Carillo' Frecciarossa 2024Il Pinot Nero “Carillo” di Frecciarossa si annuncia sin da subito come un vino rosso che parla della terra da cui proviene. Il varietale utilizzato infatti trova nella zona dell’Oltrepò Pavese uno dei suoi terroir d’elezione, e nel “Carillo” si esprime con le note più vivaci, che rendono piacevole il naso e croccante la beva. Un’etichetta in cui la trama tannica risulta perfettamente integrata nella struttura finale, dimostrando la capacità della cantina – realtà storica del territorio – nel trattare un’uva non sempre facile da lavorare. Questo “Carillo” Frecciarossa è un Pinot Nero in purezza che nasce da viti che hanno poco meno di vent’anni, situate in parcelle poste a un’altezza sul livello del mare compresa fra i 120 e i 200 metri, esposte verso nord-est e sud-ovest. Siamo all’interno di un terroir argilloso e calcareo, caratterizzato dalla presenza di ferro. Tra i filari le piante vengono trattate con pratiche biologiche. Il mosto che si ottiene dalla pressatura degli acini fermenta in contenitori d’acciaio a una temperatura controllata, con una macerazione della durata di 8 giorni. La malolattica si svolge successivamente, in botti di rovere dalla capacità di 25 ettolitri. L’affinamento finale ha una durata di 9 mesi, e si effettua in vasche d’acciaio inossidabile. Il “Carillo” Pinot Nero Frecciarossa si palesa all’occhio con un colore tipicamente rubino, dotato di una bella luce che evidenzia anche riflessi più purpurei. Al naso si avvertono rimandi di piccoli frutti di bosco, arricchiti da tocchi floreali. In bocca si rivela delicato, con un ingresso al palato sottile e snello che evidenzia un sorso fresco in cui la trama tannica risulta lavorata con grande bravura. Una bottiglia territoriale, che ci racconta il vitigno simbolo dell’Oltrepò Pavese con autenticità.13,90 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechenden Steuern zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.